I. Identificación de la nueva competencia, señalando el ente, principal o dependiente, que la ejerce, la aplicación presupuestaria por la que se financia la misma y el plazo de ejercicio, ya sea para el año en curso o de vigencia indefinida.
II. Informe de control financiero emitido por la intervención local relativo al ejercicio de la competencia, en base a lo dispuesto en el artículo 213 del texto re-fundido de la Ley Reguladora de las Haciendas Locales (TRLRHL), aprobado por Real Decreto Legislativo 2/2004, de 5 de marzo, y el artículo 3.3 del Real Decreto 424/2017, de 28 de abril, por el que se regula el régimen jurídico del control interno en las entidades del Sector Público Local, o norma que la sustituya, en el que se analice la capacidad de la entidad local de asumir la competencia sin condicionar la sostenibilidad financiera local.
III. Otra documentación:
a) El coste de la competencia, y su reflejo tanto en el presupuesto en vigor, como en los presupuestos que se incluyan en el correspondiente plan presupuestario a medio plazo; si su ejercicio afecta al estado de ingresos, ya sea por exigir complementariedad financiera o por conllevar cofinanciación; si los compromisos de gastos derivados de la implantación de la competencia generarán inestabilidad según contabilidad nacional, o afectarán a la sostenibilidad financiera de la entidad, tanto en el presupuesto de asunción de la competencia como en los incluidos en el plan presupuestario a medio plazo.
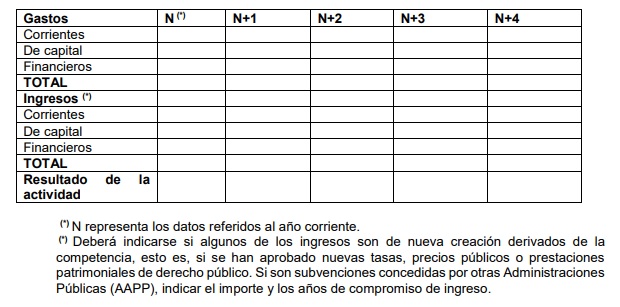
Si para la prestación de la competencia, la entidad local planteara la aprobación de tasas, precios públicos o prestaciones patrimoniales de carácter no tributario, deberá contar con un estudio económico financiero sobre las previsiones de ingresos que se derivarían de las mismas y reflejarlo en el cuadro relativo a la proyección de la competencia por un periodo de 5 años.
b) Proyección a 5 años, de los gastos e ingresos vinculados a la competencia, salvo que la vigencia de la misma sea inferior, en cuyo caso se limitará a ese periodo temporal:
c) Proyección a 5 años de la evolución de las siguientes magnitudes, salvo que el ejercicio de la competencia sea por un tiempo inferior, en cuyo caso se limitará a ese periodo temporal:
● El saldo del Remanente de Tesorería para gastos generales (RTGG) y de la cuenta 413 “acreedores por operaciones devengadas” y de la cuenta 418 “acreedores por devolución de ingresos” del ente principal y, en su caso, del ente que presta la competencia.
Se puede partir del saldo del RTGG de la liquidación del año anterior (o, en su defecto, de la estimación recogida en informe de ejecución presupuestaria del 4º trimestre) y trasladar el efecto del coste y de los ingresos asociados a esa competencia. Este efecto será especialmente relevante si la prestación de la competencia es deficitaria.
Esa evolución habrá de reflejar, también, cualquier otra circunstancia de gastos conoci-dos o previsibles (pasivos contingentes) que afecten al saldo del RTGG, así como por el lado de los ingresos.
Respecto a la cuenta (413), se ha de partir del saldo existente en el momento de solicitar el informe y reflejar, sobre el mismo, el efecto que la nueva competencia tendrá sobre la capacidad presupuestaria vigente y futura en el sentido de si aquella competencia podría provocar la falta de crédito presupuestario para obligaciones que derivan de re-laciones jurídicas vigentes.
Si se considerase que la competencia no alterará la capacidad presupuestaria de la enti-dad local, se reflejará una evolución de la cuenta (413) similar a la actual. En caso con-trario, se habrá de estimar el importe de las facturas que podrían quedar contabilizadas en la cuenta (413).
● La nivelación presupuestaria entre [ingresos corrientes – (gastos corrientes + amortización de deuda) del ente principal y, en su caso, del ente que prestará la competencia
● El Periodo medio de pago (PMP) del grupo consolidado de entes sectorizados como AAPP. La evolución de esta magnitud se ha de plantear en términos similares a la de la cuenta (413), es decir, se habrá de reflejar si la evolución del PMP se verá afectada por la asunción de los nuevos gastos derivados de la competencia. De ser así, se proyectará la estimación de ese efecto negativo sobre la magnitud del PMP.
En caso de estimar que no tendrá efectos negativos sobre el PMP, se mantendrá una evolución más o menos constante respecto de la que haya arrojado el último dato publicado.
● El objetivo de estabilidad presupuestaria del grupo consolidado de entes sectorizados como AAPP. Para esta estimación se puede partir de los datos de la liquidación del ejercicio anterior (o, en su defecto, de la estimación del 4º trimestre), tomar en consideración la evolución que se hubiera remitido en los planes presupuestarios a medio plazo e incorporar sobre esa previsión el efecto de los gastos e ingresos de la competencia.
IV. Si el ente que va a ejercer la competencia necesitase acudir al endeudamiento para la financiación de la misma, deberá aportar el dato del ahorro neto y el saldo del capital vivo, conforme a lo dispuesto en la disposición final trigésima primera de la Ley 17/2012 de Presupuestos Gene-rales del Estado para el año 2013 y en el artículo 53 del TRLRHL, calculados a fecha de solicitud del informe, para lo que será preceptiva la aprobación de la liquidación presupuestaria del año anterior.


 Ámbito subjetivo
